金融服務
投資組合最佳化與風險模型
以 0050、0056 成分股為範圍,用效率前緣挑選風險報酬比最佳的組合,再用多種風險度量調整權重,回測比較組合與單持 ETF 的獲利與最大回撤。
挑戰
高股息 ETF 是近年最熱門的投資方式,但從數據來看,0056 在 2020 到 2024 年間最大虧損將近三成;若 2022 年才進場,最大虧損更達三成五。報酬好看的同時,風險常常被忽略。
解決方式
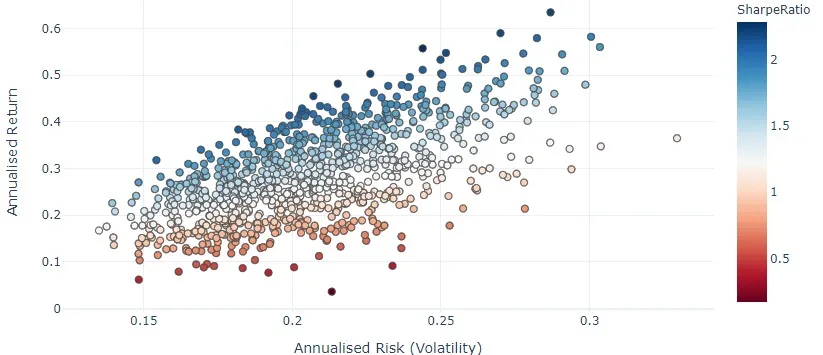
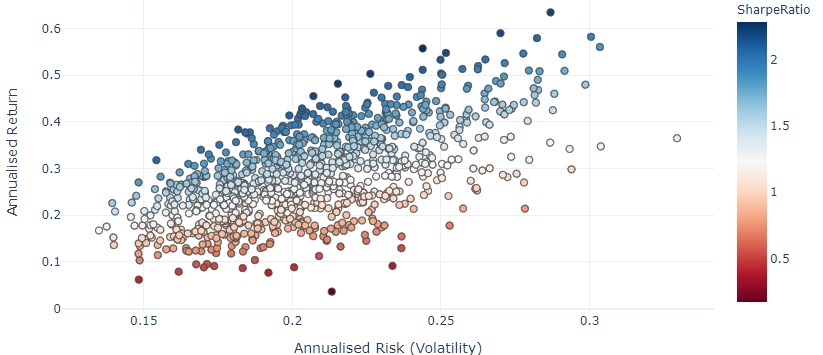
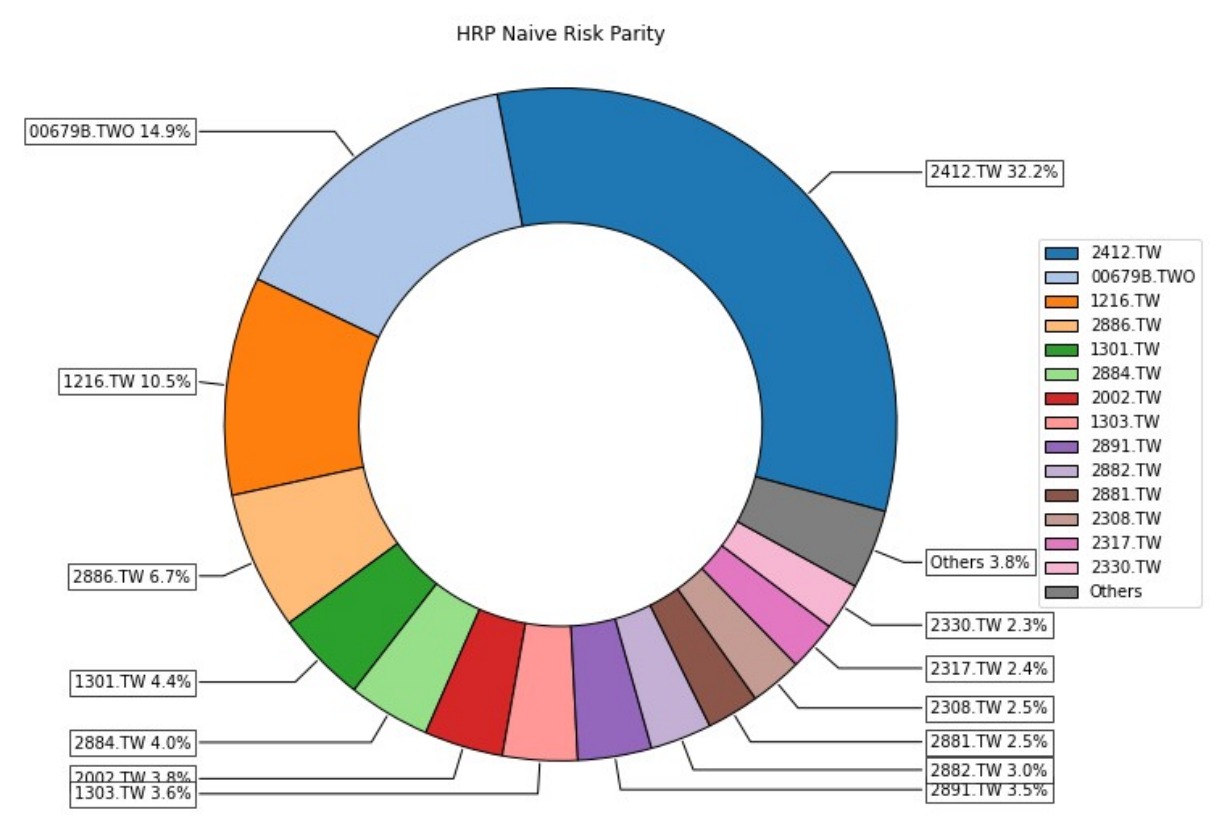
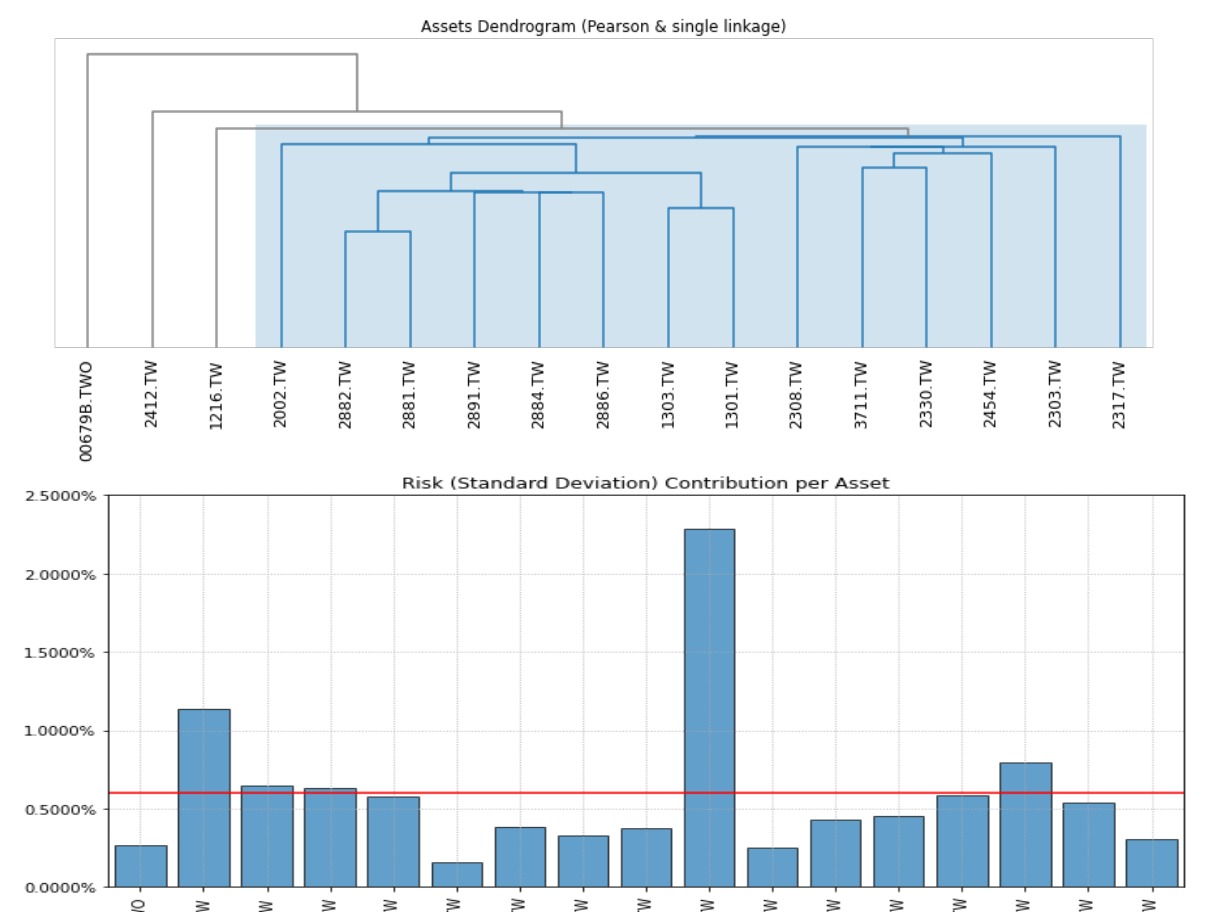
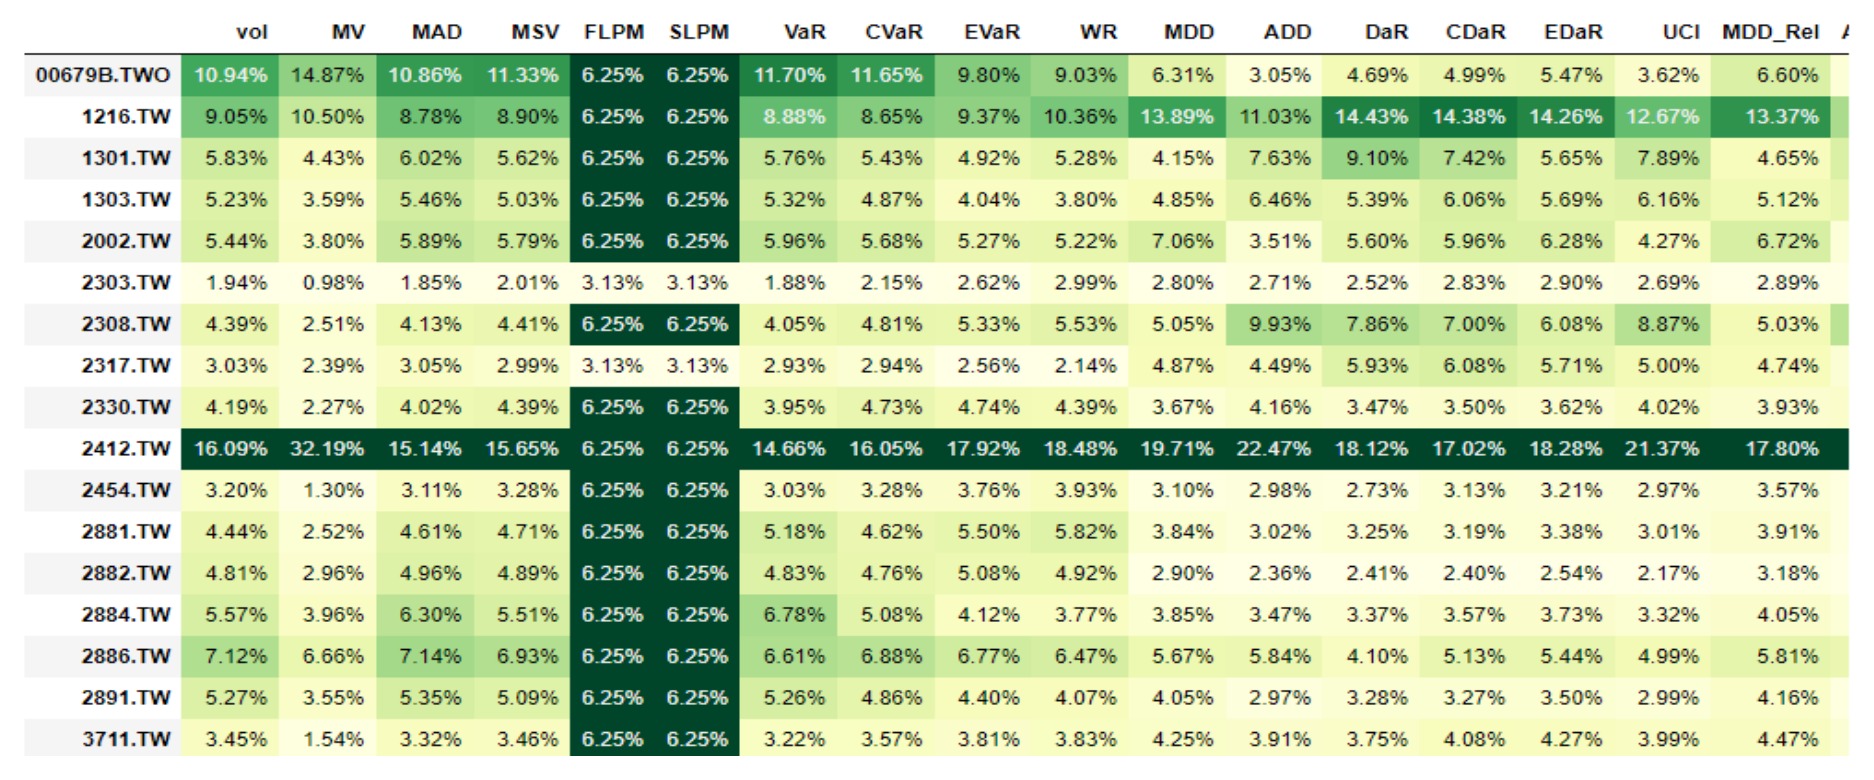
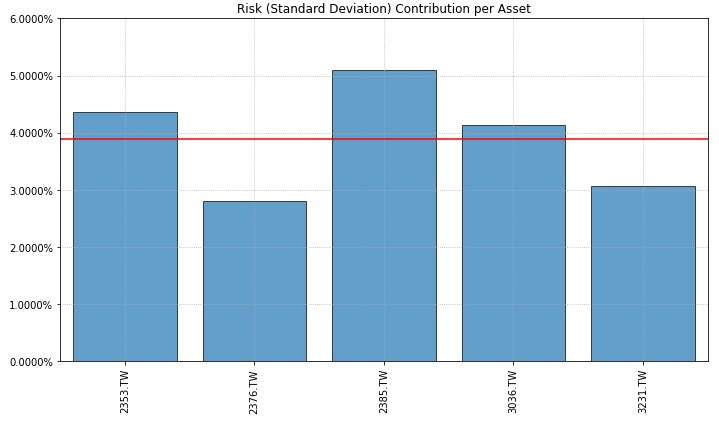
以 0056 與 0050 的成分股為範圍,先用 CAPM 與效率前緣,從上千組隨機權重中找出風險報酬比最好的組合,再以多種風險度量(標準差、VaR、CVaR、最大回撤等)與分層風險平價(HRP)調整持股比重,降低單一標的的風險貢獻。
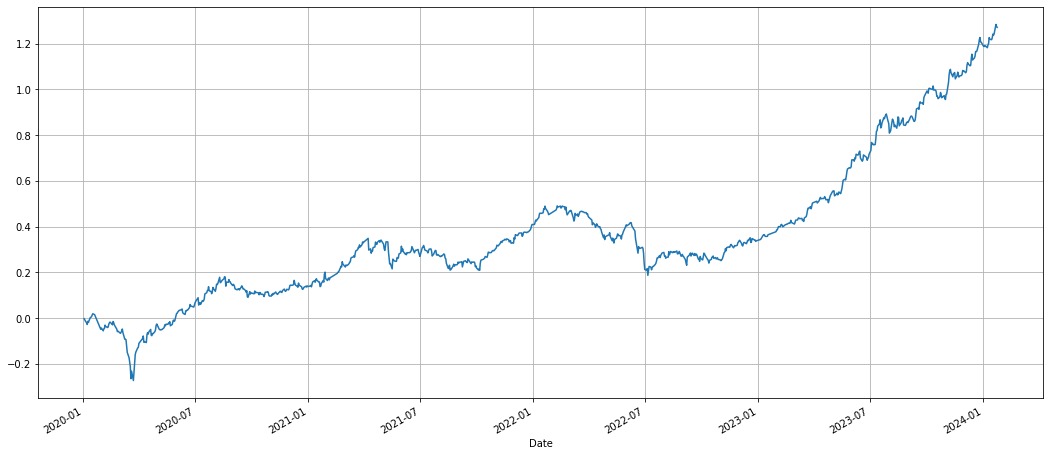
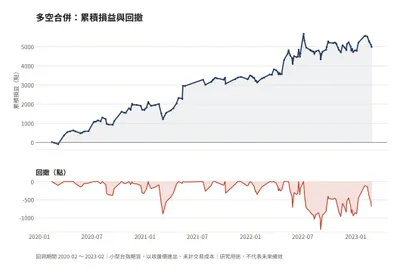
回測分成兩個進場時間點(2020 年與 2022 年),分別比較各組合與單持 0056 的累積獲利與最大虧損,看出「報酬最高的組合」和「回撤最小的組合」往往不是同一組,選組合前要先決定自己能承受多少虧損。
成果
經風險模型調整後,兩組組合在兩個回測區間的最大虧損都下降,其中一組接近減半;代價是獲利也跟著減少。報告用數據把這個取捨攤開,讓使用者依自己的風險承受度選擇。
回測結果反映的是過去資料,不代表未來績效,不構成投資建議。
流程
- 01
標的選取
0050、0056 成分股,加入美國 20 年公債 ETF 分散風險
- 02
效率前緣
隨機產生上千組權重,算出每組的報酬、波動與夏普比率
- 03
風險模型
用標準差、VaR、CVaR、最大回撤等多種度量調整權重
- 04
分層風險平價
依相關性把標的分群,分配各群風險貢獻
- 05
回測比較
不同進場時間點,比較組合與單持 ETF 的獲利與回撤
更多圖片
想做類似的專案?
告訴我們您手上有什麼資料或想法,我們會回覆可行的做法與階段估算。